mettre en oeuvre la CSRD...
Nos domaines d’intervention
Sensibilisation aux exigences de la CSRD et des ESRS
Analyse de double matérialité
Analyse d’écart et feuille de route de mise en conformité
Mise en œuvre des processus de reporting et du contrôle interne
Taxonomie verte
Production de l’état de durabilité
Accompagnement à la préparation de l’audit
Vous êtes confrontés à l’un de ces défis ?
Notre accompagnement pour mettre en oeuvre la CSRD
Une approche sur mesure, adaptée à votre niveau de maturité et à vos enjeux.
Préparons ensemble votre mise en conformité à la CSRD
Qu’est-ce que la CSRD ?
La Corporate Sustainability Reporting Directive (CSRD) encadre le reporting de durabilité des entreprises au niveau européen. Elle impose aux entreprises concernées de publier des informations sur leurs impacts, risques et opportunités liés aux enjeux de durabilité, selon les normes européennes ESRS.
Fondé sur le principe de double matérialité, ce reporting vise à fournir une information de durabilité structurée, comparable et vérifiable.
Qui est concerné ?
Le périmètre d’application de la CSRD a été profondément remanié dans le cadre des mesures européennes de simplification. Les obligations applicables dépendent notamment de la taille de l’entreprise ou du groupe, de son implantation et du calendrier d’entrée en application :
- Les entreprises établies dans l’Union européenne qui dépassent simultanément 1 000 salariés en moyenne et 450 millions d’euros de chiffre d’affaires net annuel.
- Les sociétés mères de groupes qui dépassent ces deux seuils sur une base consolidée.
- Les entreprises de pays tiers qui réalisent plus de 450 millions d’euros de chiffre d’affaires net dans l’Union européenne pendant deux exercices consécutifs et disposent d’une filiale ou d’une succursale dans l’UE réalisant plus de 200 millions d’euros de chiffre d’affaires net.
Nous vous aidons à déterminer les obligations applicables à votre situation et le calendrier associé.
Mais concrètement en quoi consiste cette nouvelle réglementation ?
La CSRD s’appuie sur les normes européennes de reporting de durabilité (ESRS), qui définissent les informations de durabilité à publier par les entreprises concernées.
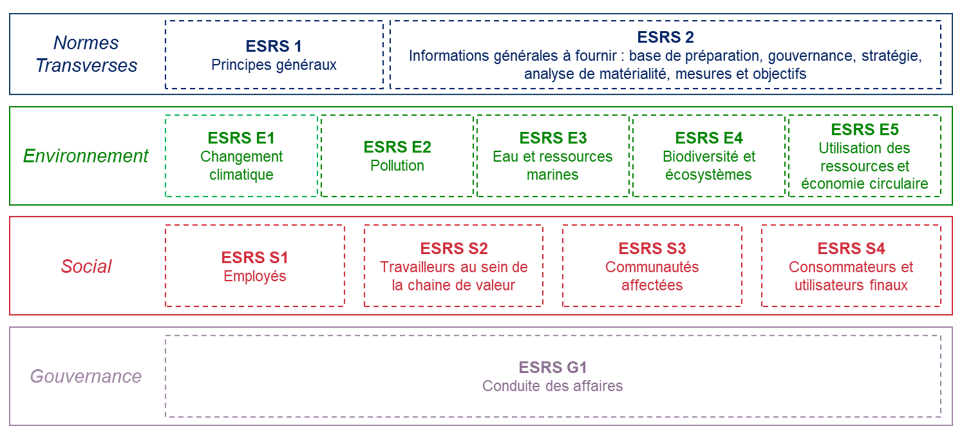
Le référentiel comprend deux normes transversales et dix normes thématiques couvrant les enjeux environnementaux, sociaux et de gouvernance. Il repose sur le principe de double matérialité, qui conduit l’entreprise à considérer à la fois ses impacts sur la société et l’environnement et les risques et opportunités de durabilité susceptibles d’affecter sa situation financière.
Les douze normes européennes de reporting de durabilité (ESRS)
Des ESRS profondément simplifiées en 2026
Une version révisée et fortement simplifiée a été adoptée par la Commission européenne en juillet 2026. Elle conserve l’architecture des 12 normes tout en réduisant significativement les exigences de publication. Son entrée en vigueur interviendra à l’issue du processus européen en cours.
Notre approche
La mise en œuvre d’un reporting de durabilité robuste nécessite une compréhension partagée des exigences et une mobilisation de nombreux contributeurs.
Nous concevons des sessions de sensibilisation adaptées aux différents publics de l’entreprise : organes de gouvernance, directions opérationnelles, équipes RSE, finance et contributeurs au reporting. L’objectif : partager un langage commun, clarifier les responsabilités et faciliter l’appropriation des exigences applicables.
L’analyse de double matérialité permet d’identifier et d’évaluer les impacts, risques et opportunités de durabilité significatifs pour l’entreprise.
Nous vous accompagnons dans la structuration et la réalisation de l’exercice : compréhension du contexte, identification des enjeux et des IRO, définition de la méthodologie d’évaluation, mobilisation pertinente des parties prenantes, cotation, consolidation et documentation des résultats.
Que vous prépariez votre premier reporting ou cherchiez à faire évoluer un dispositif existant, nous évaluons l’écart entre vos pratiques et les exigences applicables.
L’analyse porte notamment sur les informations à publier, les processus de collecte, les méthodologies, la gouvernance, les outils et les dispositifs de contrôle. Elle permet de construire une feuille de route priorisée et adaptée à votre organisation.
La mise en œuvre de la CSRD ne se limite pas à la production d’un état de durabilité. Elle implique de structurer un dispositif de reporting robuste, adapté à votre organisation et capable de produire une information fiable et auditable.
Nous vous accompagnons dans la mise en œuvre et la fiabilisation de ce dispositif :
Nous accompagnons vos équipes tout au long de la production de l’état de durabilité : structuration du document, coordination de la collecte qualitative, accompagnement des contributeurs, rédaction ou revue des contenus, contrôle de cohérence et préparation des éléments nécessaires à l’audit.
Notre intervention s’adapte à votre organisation et au niveau d’autonomie de vos équipes, de l’appui ponctuel au pilotage complet du processus de production.